
آخر تحديث: 28 أكتوبر 2026. يستند هذا المقال إلى قواعد وزارة المالية والهيئة الاتحادية للضرائب السارية في هذا التاريخ، ونحدّث هذه الصفحة كلما تغيّرت القواعد.
باختصار
من أول ما يسألنا عنه أصحاب الأعمال: هل تنطبق الفوترة الإلكترونية عليهم أصلًا؟ قبل أن تغيّر أي شيء في عملك، من المفيد أن تعرف أين تقف، وهذا الفحص السريع سيخبرك.
إليك الإجابة المختصرة عن سؤال من تشمله الفوترة الإلكترونية في الإمارات: إذا كانت شركتك تبيع لشركات أخرى أو لجهات حكومية داخل الإمارات، فهي تنطبق عليك. حجم شركتك لا يغيّر ذلك، ولا وضعك في ضريبة القيمة المضافة. الحجم يحدد فقط متى تبدأ.
- داخل النطاق: المبيعات للشركات الأخرى (B2B) وللجهات الحكومية (B2G).
- خارج النطاق حاليًا: المبيعات للمستهلكين وعملاء التجزئة (B2C).
- التسجيل في ضريبة القيمة المضافة لا يغيّر شيئًا. الشركات غير المسجلة مشمولة أيضًا.
- الإيرادات تحدد موعد بدايتك فقط. إذا كانت أقل من 50 مليون درهم، تبدأ التطبيق في 1 يوليو 2027.
جديد على الفوترة الإلكترونية؟ ابدأ بدليلنا الفوترة الإلكترونية في الإمارات 2027 ببساطة.
كيف أعرف إن كانت تنطبق عليّ؟
أجب عن هذه الأسئلة الثلاثة، ولن تستغرق أكثر من دقيقتين.
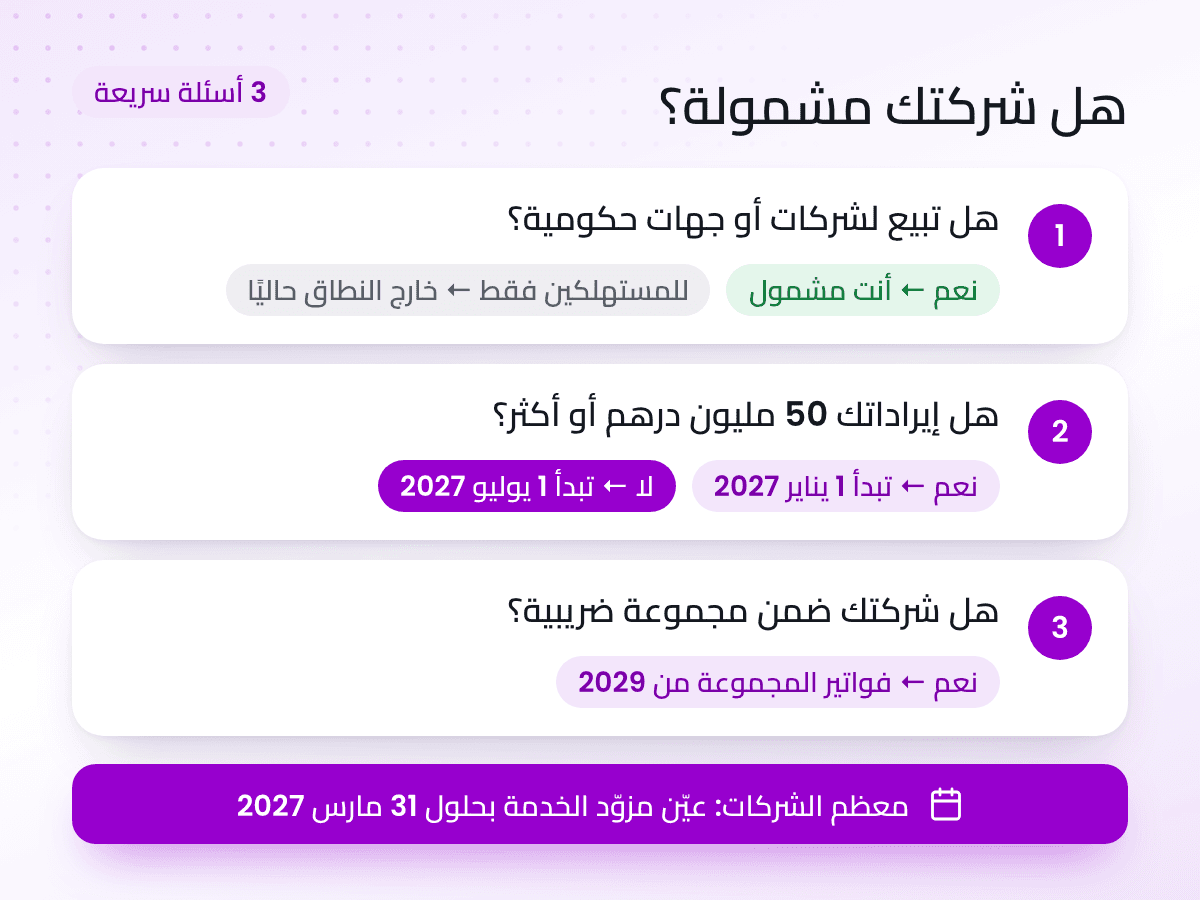
1. هل تبيع لشركات أخرى أو لجهات حكومية في الإمارات؟
- نعم: تنطبق الفوترة الإلكترونية على هذه المبيعات. انتقل إلى السؤال 2.
- لا، أبيع للمستهلكين فقط: أنت خارج النطاق حاليًا. راجع النشاط 4 أدناه.
2. هل تبلغ إيراداتك السنوية 50 مليون درهم أو أكثر؟
- نعم: عيّن مزوّد الخدمة المعتمد (ASP) بحلول 30 أكتوبر 2026، وابدأ التطبيق في 1 يناير 2027.
- لا: عيّن مزوّد الخدمة بحلول 31 مارس 2027، وابدأ التطبيق في 1 يوليو 2027.
تُحتسب الإيرادات بحسب أحدث قوائمك المالية، وإن لم تتوفر لديك يمكن استخدام مستندات أخرى تقبلها الهيئة الاتحادية للضرائب.
3. هل شركتك جزء من مجموعة ضريبية؟
- نعم: المجموعة الضريبية شركتان مرتبطتان أو أكثر مسجلة في ضريبة القيمة المضافة ككيان واحد برقم تسجيل ضريبي (TRN) واحد. الفواتير بين شركات المجموعة لا تحتاج إلى فوترة إلكترونية حتى 31 ديسمبر 2028، لكن المبيعات لأي جهة خارج المجموعة تظل مشمولة. نشرح ذلك بمثال في النشاط 6 أدناه.
- لا: لا يتغير شيء، وإجاباتك عن السؤالين 1 و2 هي التي تحسم الأمر.
من تشمله الفوترة الإلكترونية في الإمارات؟ 6 أنشطة تحت المراجعة
تغطي هذه الأنشطة الستة أكثر الأسئلة التي تصلنا. ابحث عن الأقرب إلى عملك.
1. تاجر في البر الرئيسي يبيع لشركات أخرى
الإجابة المختصرة: نعم، مشمول بالكامل.
تاجر جملة للمواد الغذائية في الشارقة يبيع الأرز والزيت والسكر لتجار آخرين وشركات تموين ومقاصف شركات. كل هؤلاء العملاء شركات، لذا كل عملية بيع هي B2B.
- يجب أن تكون كل فاتورة مبيعات وكل إشعار دائن فاتورة إلكترونية.
- ستصله فواتير مورديه أيضًا كفواتير إلكترونية عبر مزوّد خدمته.
- ولأن إيراداته أقل من 50 مليون درهم، يبدأ التطبيق في 1 يوليو 2027.
هذه هي الحالة الأكثر شيوعًا. إن كانت تشبه عملك، فأنت مشمول.
2. شركة في منطقة حرة تبيع لعملاء في البر الرئيسي
الإجابة المختصرة: نعم، في المعاملات التي تشملها القاعدة.
شركة تجارية في منطقة حرة بالشارقة تستورد قطع الغيار وتبيعها لورش السيارات في أنحاء الإمارات.
- وجودك في منطقة حرة لا يُخرجك من الفوترة الإلكترونية، فلا يوجد إعفاء شامل للمناطق الحرة.
- مبيعاتها لشركات داخل الإمارات هي B2B، لذا فهي مشمولة.
- قد تخضع صفقات المناطق الحرة لمعاملة ضريبية خاصة، لذا يجب أن يتعامل برنامجك ومزوّد خدمتك مع تفاصيل الفاتورة هذه بشكل صحيح.
يفترض كثير من أصحاب الشركات في المناطق الحرة أن هذه القواعد لا تعنيهم، لكنها في الفوترة الإلكترونية تعنيهم.
3. مقاول صغير غير مسجل في ضريبة القيمة المضافة
الإجابة المختصرة: نعم، حتى دون تسجيل ضريبي.
مقاول باطن صغير لأعمال التشطيبات تقل إيراداته عن حد التسجيل في ضريبة القيمة المضافة، وهو غير مسجل فيها. يُصدر فواتير للمقاولين الرئيسيين مقابل أعماله.
- تشمل الفوترة الإلكترونية الشركات سواء كانت مسجلة في ضريبة القيمة المضافة أم لا.
- ولأنه لا يستطيع إصدار فواتير ضريبية، يُصدر بدلًا منها فواتير إلكترونية تجارية، وهي فواتير إلكترونية دون ضريبة.
- إن لم يكن لديه رقم تعريف ضريبي (TIN)، فعليه التسجيل لدى الهيئة الاتحادية للضرائب للحصول عليه، لأن معرّفه في الفوترة الإلكترونية يعتمد عليه.
- ولا يزال يحتاج إلى مزوّد خدمة، ويلتزم بموعد 1 يوليو 2027 نفسه.
هذا يفاجئ كثيرًا من أصحاب الأعمال الصغيرة: «لا ضريبة» لا تعني «لا فوترة إلكترونية».
4. متجر يبيع لعملاء التجزئة فقط
الإجابة المختصرة: ليس في مبيعاته، حاليًا.
متجر أدوات صغير في عجمان يبيع للجمهور عبر الكاونتر فقط، ولا يُصدر فواتير لأي شركة.
- المبيعات للمستهلكين مستثناة إلى أن تعلن وزارة المالية خلاف ذلك.
- النشاط الذي يبيع للمستهلكين فقط غير مُلزم بإصدار فواتير إلكترونية.
- وبمجرد أن يبيع لشركة، ولو من حين لآخر، تصبح تلك المبيعات B2B ومشمولة.
- لا يزال يشتري من موردين، لكنه لا يحتاج إلى مزوّد خدمة حاليًا، فالموردون يتولون الفوترة الإلكترونية من جهتهم.
يستحق الأمر أن تراجع طبيعة مبيعاتك، فكثير من المتاجر التجارية تورّد أيضًا لمقاولين ومكاتب ومتاجر أخرى.
5. مُصدّر يبيع لمشترين في الخارج
الإجابة المختصرة: نعم، عبر مسار خاص.
مصنع في دبي يبيع مواد التغليف لمشترين في عُمان والسعودية.
- مبيعات التصدير مشمولة أيضًا، ووجود مشترٍ في الخارج لا يجعلها معفاة.
- إذا لم يكن المشتري على شبكة Peppol، يرسل مزوّد خدمة المُصدّر بيانات الفاتورة إلى الهيئة الاتحادية للضرائب عبر عنوان تصدير خاص، ويرسل المُصدّر الفاتورة إلى المشتري بالطريقة المتفق عليها بينهما.
- لا يحتاج المشتري في الخارج إلى مزوّد خدمة إماراتي.
كثيرًا ما يفترض المصدّرون أن المبيعات الخارجية خارج النظام، وهي ليست كذلك. ما يتغير هو مسار التسليم فقط.
6. شركات ضمن المجموعة الضريبية نفسها
الإجابة المختصرة: نعم، مع إعفاء مؤقت.
مجموعة عائلية تدير شركة تجارية وشركة نقل ضمن مجموعة ضريبية واحدة، وتُصدر شركة النقل فواتير لشركة التجارة كل شهر.
- الفواتير بين أعضاء المجموعة الضريبية نفسها لا تحتاج إلى فوترة إلكترونية حتى 31 ديسمبر 2028.
- كل عملية بيع لأي جهة خارج المجموعة مشمولة بالكامل.
- ينطبق هذا الإعفاء على المجموعات الضريبية فقط، لا على جميع الشركات المرتبطة.
الإعفاء مؤقت، فخطّط لانتقال فواتير المجموعة إلى الفوترة الإلكترونية اعتبارًا من 2029.
ما الأنشطة المستثناة؟
قائمة الاستثناءات قصيرة. فإلى جانب المبيعات للمستهلكين، لا تستثني وزارة المالية سوى ما يلي:
- تذاكر الطيران الدولية، والخدمات الإضافية التي تبيعها شركات الطيران للمسافرين، مثل الأمتعة وترقية المقاعد.
- الشحن الجوي الدولي ببوليصة شحن جوي. وهذا الاستثناء مؤقت لمدة 24 شهرًا.
- الخدمات المالية المعفاة من ضريبة القيمة المضافة أو الخاضعة لنسبة الصفر، مثل فوائد القروض والتأمين على الحياة. أما الرسوم المصرفية الخاضعة للضريبة فتبقى مشمولة.
- الأنشطة السيادية للجهات الحكومية التي لا تنافس الشركات الخاصة.
- الفواتير بين أعضاء المجموعة الضريبية نفسها، حتى 31 ديسمبر 2028.
إذا لم يكن نشاطك ضمن هذه القائمة وكنت تبيع لشركات أو جهات حكومية، فاعتبر نفسك مشمولًا.
أعمل في التجارة أو التصنيع أو البيع المتنقل أو المقاولات. هل أنا مشمول؟
على الأرجح نعم. نعمل في Raad ERP مع هذه الأنواع الأربعة من الأعمال كل يوم، وفيها جميعًا تذهب كل المبيعات تقريبًا إلى شركات أخرى.
- التجارة: تجّار الجملة والموزعون يبيعون لتجار آخرين ومقاولين وشركات. هذه مبيعات B2B.
- التصنيع: المصانع تبيع للموزعين والمقاولين والمصنّعين الآخرين. هذه مبيعات B2B.
- البيع المتنقل: المندوبون يبيعون للبقالات والكافتيريات والمكاتب على خط سيرهم. كل محطة شركة، لذا هذه مبيعات B2B.
- المقاولات: المقاولون ومقاولو الباطن يُصدرون فواتير للمقاولين الرئيسيين والمطورين والجهات الحكومية. هذه مبيعات B2B وB2G.
بالنسبة لهذه الأعمال، السؤال الحقيقي ليس هل تنطبق الفوترة الإلكترونية، بل كم من فواتيرك تبدأ في مكان آخر غير نظامك.
دفتر الفواتير الورقي لدى المندوب، وفاتورة المقاول المعدّة في Excel، وإذن التسليم الذي يُدخَل بعد يوم، كلها تصبح مشكلات حين يجب أن تكون كل فاتورة إلكترونية. يُنشئ Raad ERP الفاتورة حيث تتم عملية البيع، فتكون جاهزة للفوترة الإلكترونية من البداية.
ما الذي يخطئ فيه الناس؟
- «أنا شركة صغيرة، فالأمر لا يعنيني». الحجم يغيّر موعد بدايتك فقط. الشركات التي تقل إيراداتها عن 50 مليون درهم مشمولة اعتبارًا من 1 يوليو 2027.
- «لست مسجلًا في ضريبة القيمة المضافة». التسجيل الضريبي لا يحسم الأمر. الشركات غير المسجلة تُصدر فواتير إلكترونية تجارية.
- «أنا في منطقة حرة». لا يوجد إعفاء شامل للمناطق الحرة، لذا مبيعاتك B2B مشمولة.
- «عميلي يبيع للمستهلكين، فبيعي له B2C». العبرة بمن تبيع له أنت. إذا كان عميلك شركة، فبيعك B2B.
- «البائع وحده يحتاج إلى مزوّد خدمة». المشترون المشمولون يحتاجون إليه أيضًا لاستلام الفواتير الإلكترونية، وكل شركة تستخدم مزوّد خدمة واحدًا للإرسال والاستلام معًا.
الأسئلة الشائعة
من تشمله الفوترة الإلكترونية في الإمارات؟
أنا مؤسسة فردية بحجم أعمال صغير. هل أنا مشمول؟
هل تحتاج شركة أجنبية ليس لها مكتب في الإمارات إلى الفوترة الإلكترونية؟
هل يمكنني البدء قبل موعدي؟
أبيع لشركات ولمستهلكين معًا. ماذا أفعل؟
لست متأكدًا؟ راسلنا عبر واتساب
كل عمل مختلف قليلًا. أخبرنا بما تبيعه ولمن تبيعه، وسنخبرك:
- هل تنطبق الفوترة الإلكترونية عليك
- أيّ مبيعاتك مشمولة وأيّها غير مشمولة
- موعدك النهائي بالتحديد
أرسل «APPLY» عبر واتساب إلى +971 54 543 7817 وسنرد عليك سريعًا.
المصادر: وزارة المالية الإماراتية: القراران الوزاريان رقم 243 و244 لسنة 2025، ورقم 66 و197 لسنة 2026؛ الدليل الإرشادي للفوترة الإلكترونية في الإمارات، الإصدار 1.1؛ التوضيح العام للهيئة الاتحادية للضرائب VATP046. mof.gov.ae/einvoicing
صُمّم Raad ERP لشركات التجارة والتصنيع والبيع المتنقل والمقاولات في الإمارات، ويجمع الفوترة والمخزون والحسابات والفوترة الإلكترونية في نظام واحد.
هذا المقال معلومات عامة فقط، وليست استشارة قانونية أو ضريبية أو مهنية. تتغيّر الأنظمة باستمرار، بما في ذلك متطلبات هيئة الزكاة والضريبة والجمارك ووزارة المالية والهيئة الاتحادية للضرائب في الإمارات، لذا قد يكون هذا المحتوى غير مكتمل أو غير محدَّث أو يتضمن أخطاء. قبل اتخاذ أي قرار، تحقّق من الجهة الرسمية (هيئة الزكاة والضريبة والجمارك في السعودية، أو وزارة المالية أو الهيئة الاتحادية للضرائب في الإمارات) أو استشر مستشارًا ضريبيًا مؤهلًا. لا تقدّم Raad ERP أي ضمانات بشأن دقة هذا المحتوى أو اكتماله، ولا تتحمّل أي مسؤولية عن أي خسارة تنشأ عن الاعتماد عليه. الروابط إلى المواقع الخارجية مقدَّمة للتسهيل فقط ولا تعني تأييدها.