
آخر تحديث: 29 أكتوبر 2026. يستند هذا المقال إلى قواعد وزارة المالية والهيئة الاتحادية للضرائب السارية في هذا التاريخ، ونحدّث هذه الصفحة كلما تغيّرت القواعد.
باختصار
الفوترة الإلكترونية في الأخبار منذ أشهر، والنصائح كثيرة: من المحاسبين، ومن بائعي البرمجيات، ومن مجموعة واتساب التي أضافك إليها أحد مورديك. بعضها صحيح، وبعضها نصفه صحيح، وهذا قد يكون أسوأ.
نتحدث مع أصحاب الأعمال في الإمارات عن هذا الموضوع كل أسبوع. هذه أكثر سبع خرافات نسمعها عن الفوترة الإلكترونية في الإمارات، وما الصحيح فعلًا.
- شركة صغيرة؟ الحجم يحدد متى تبدأ، لا ما إذا كنت مشمولًا.
- تعتمد على مزوّد الخدمة؟ مزوّد الخدمة يوصل فواتيرك، لكن المسؤولية تبقى عليك.
- تنتظر حتى يونيو 2027؟ موعدك الأول 31 مارس 2027.
- برنامجك «جاهز»؟ تحقق مما تعنيه كلمة «جاهز» فعلًا.
- غير مسجل في الضريبة؟ البيع لشركات أخرى هو ما يحسم الأمر، لا الضريبة.
- ضريبة جديدة؟ لا. ضريبة القيمة المضافة تبقى 5%، وما يتغير هو طريقة انتقال الفواتير فقط.
- الإرسال لحظة البيع؟ القاعدة العامة 14 يوم عمل.
الخرافة 1: «أنا شركة صغيرة، فالفوترة الإلكترونية لا تعنيني»
الحجم يحدد متى تبدأ، لا ما إذا كنت مشمولًا.
إذا كنت تبيع لشركات أخرى أو لجهات حكومية في الإمارات، فالفوترة الإلكترونية تنطبق عليك. شركة تجارية من خمسة موظفين مشمولة تمامًا مثل موزع كبير.
ما يتغير مع الحجم هو الموعد. الشركات التي تقل إيراداتها عن 50 مليون درهم تعيّن مزوّد الخدمة المعتمد (ASP) بحلول 31 مارس 2027، وتبدأ إرسال الفواتير الإلكترونية في 1 يوليو 2027، أما الشركات الأكبر فتبدأ قبل ذلك بستة أشهر. والمستثنون الوحيدون حاليًا هم من يبيعون للمستهلكين فقط، إلى جانب قائمة قصيرة من الأنشطة مثل تذاكر الطيران الدولية.
لترى كيف ينطبق ذلك على ستة أنواع حقيقية من الأعمال، بينها شركات في مناطق حرة وشركات غير مسجلة في الضريبة، اقرأ الفوترة الإلكترونية في الإمارات 2027: هل تشمل شركتك أم لا؟
الخرافة 2: «محاسبي أو مزوّد الخدمة سيتولى الأمر»
مزوّد الخدمة يوصل فواتيرك، لكن المسؤولية تبقى عليك.
من السهل فهم سبب هذا الاعتقاد: تعيّن مزوّدًا، فيرسل كل شيء إلى الهيئة الاتحادية للضرائب، فلا بد أن الأمر مسؤوليته. ليس تمامًا. إرشادات وزارة المالية واضحة في أن الشركة التي تُصدر الفاتورة تظل مسؤولة عنها قانونيًا.
يتحقق مزوّد الخدمة من الصيغة والحقول المطلوبة، لكنه قد لا يكتشف بيانات عميل قديمة أو سعرًا خاطئًا، وهذه الأخطاء تبدأ في سجلاتك أنت.
يمكن لمحاسبك أن يرشدك، لكنه لا يُنشئ فواتيرك. فريق مبيعاتك ومندوبوك وموظفو مكتبك هم من يفعلون ذلك، لذا هم من يجب أن يكونوا جاهزين.
الخرافة 3: «يمكنني الانتظار حتى يونيو 2027»
للشركات التي تقل إيراداتها عن 50 مليون درهم، الموعد الأول هو 31 مارس 2027، أي قبل بدء التطبيق بثلاثة أشهر.
بحلول 31 مارس، يجب أن تكون قد اخترت مزوّد خدمة، ووقّعت معه، وعيّنته عبر EmaraTax، بوابة الهيئة الاتحادية للضرائب. وإغفال هذه الخطوة، أو عدم تشغيل النظام بحلول 1 يوليو، قد يجلب غرامات.
وترك الأمر للأسابيع الأخيرة يعني أيضًا أن تتنافس مع كل الشركات تقريبًا في الإمارات على المزوّدين أنفسهم ومواعيد الإعداد نفسها. لهذا ننصح بأن يكون مزوّدك جاهزًا بحلول منتصف فبراير.
كل المواعيد، مع خطة شهرًا بشهر، تجدها في الفوترة الإلكترونية في الإمارات 2027: المواعيد وكيف تخطط مسبقًا.
الخرافة 4: «مزوّد برنامجي يقول إنه جاهز، إذن أنا جاهز»
عبارة «جاهز للفوترة الإلكترونية» قد تعني أشياء مختلفة تمامًا، فتحقق مما يفعله برنامجك فعلًا.
عند مزوّد تعني صيغة فاتورة جديدة، وعند آخر تعني ربطًا فعليًا بمزوّد خدمة معتمد، وعند بعضهم تعني ببساطة «نخطط لذلك».
اطرح على مزوّد برنامجك هذه الأسئلة واحصل على الإجابات كتابيًا:
- هل يستطيع نظامكم إنشاء فواتير إلكترونية بالصيغة الإماراتية (PINT AE)؟
- هل هو مرتبط بمزوّد خدمة معتمد من وزارة المالية؟ وأيّ مزوّد؟
- هل يستطيع استلام الفواتير الإلكترونية من مورديّ، لا إرسالها فقط؟
- هل يتعامل مع الإشعارات الدائنة، ومع طريقتي الفعلية في البيع، مثل البيع المتنقل أو فواتير المستخلصات أو أذونات التسليم؟
- متى سيكون جاهزًا، وكم سيكلّف؟
إذا كانت الإجابات غامضة، أو كانت «جاهز» تعني منتصف 2027 تقريبًا، فاعتبر ذلك إنذارًا. ستحتاج إلى وقت للاختبار قبل موعدك.
الخرافة 5: «لست مسجلًا في ضريبة القيمة المضافة، فالأمر لا ينطبق عليّ»
التسجيل الضريبي لا يحسم الأمر، البيع لشركات أخرى هو الذي يحسمه.
توقع هذه الخرافة كثيرًا من مقاولي الباطن والتجار الصغار، لأنهم يفترضون أن كل ما يتعلق بالضريبة لا يعنيهم. لكن الفوترة الإلكترونية تشمل المبيعات بين الشركات سواء كنت مسجلًا في ضريبة القيمة المضافة أم لا.
إذا كانت إيراداتك دون حد التسجيل الضريبي، فإنك تُصدر فواتير إلكترونية تجارية، وهي فواتير إلكترونية دون ضريبة. وإن لم يكن لديك رقم تعريف ضريبي (TIN)، فستحتاج أيضًا إلى التسجيل لدى الهيئة الاتحادية للضرائب للحصول عليه، لأن معرّفك في الفوترة الإلكترونية يعتمد عليه. بعد ذلك، تسري عليك المواعيد ومزوّد الخدمة كما تسري على أي شركة بحجمك.
الخرافة 6: «الفوترة الإلكترونية ضريبة جديدة»
لا توجد ضريبة جديدة، ولا تغيير في نسبة ضريبة القيمة المضافة.
تبقى ضريبة القيمة المضافة 5%، وقواعد ما يخضع للضريبة هي نفسها. ما يتغير هو طريقة انتقال فواتيرك: كبيانات منظمة عبر مزوّد خدمة، بدلًا من ملفات PDF أو أوراق.
الفرق الحقيقي هو الوضوح. تصل بيانات فواتيرك إلى الهيئة الاتحادية للضرائب أثناء إرسالها، لا عند تقديم إقرارك الضريبي فقط. فالخطأ الذي كان يظهر وقت التدقيق قد يظهر الآن أسرع بكثير. وهذا سبب وجيه لترتيب سجلاتك، لا لتوقع فاتورة ضريبية أكبر.
الخرافة 7: «يجب أن أرسل الفاتورة الإلكترونية لحظة البيع»
القاعدة العامة 14 يوم عمل من تاريخ المعاملة.
حدد القرار الوزاري رقم 197 لسنة 2026، الساري اعتبارًا من 1 أكتوبر 2026، هذه المهلة بـ14 يوم عمل. وهذا خبر سار لفرق البيع المتنقل وفرق المواقع، فالمندوب الذي لا تتوفر لديه تغطية لا يحتاج إلى التوقف وإرسال كل فاتورة في مكانها. وإذا كنت مسجلًا في ضريبة القيمة المضافة، فإن فواتيرك الضريبية تخضع أيضًا لقواعد الفوترة في قانون ضريبة القيمة المضافة، لذا تحقق من التوقيت الدقيق مع محاسبك.
لكن كلمة تحذير: وجود مهلة لإرسال الفاتورة لا يعني أن تُنشئها لاحقًا. كتابة ملاحظة ورقية وإدخالها بعد أيام هو مصدر معظم أخطاء الفواتير.
كيف تبدو هذه الخرافات في الواقع
قد تبدو هذه الخرافات غير ضارة، لكن المشكلة تبدأ حين تتحكم في قراراتك. خذ تاجر مواد بناء نموذجيًا في الشارقة، تبلغ إيراداته نحو 12 مليون درهم، ويبيع غالبًا لمقاولين.
- يصدّق الخرافتين 1 و4: الفوترة الإلكترونية للشركات الكبيرة، ومزوّد برنامجه يقول «سنكون جاهزين». فينتظر. وفي أواخر مارس، يخبره مقاول كبير أنه يحتاج إلى فواتير إلكترونية صحيحة اعتبارًا من 1 يوليو لاسترداد ضريبته. لا يزال بلا مزوّد خدمة، والموعد بعد أيام.
- أو يتجاهل الخرافات ويبدأ في نوفمبر. ينظّف أرقام التسجيل الضريبي لعملائه، ويجهّز مزوّدًا بحلول منتصف فبراير، ويرسل فواتير تجريبية لمقاولَين متعاونَين في أبريل. وفي 1 يوليو، تصدر الفواتير كالمعتاد.
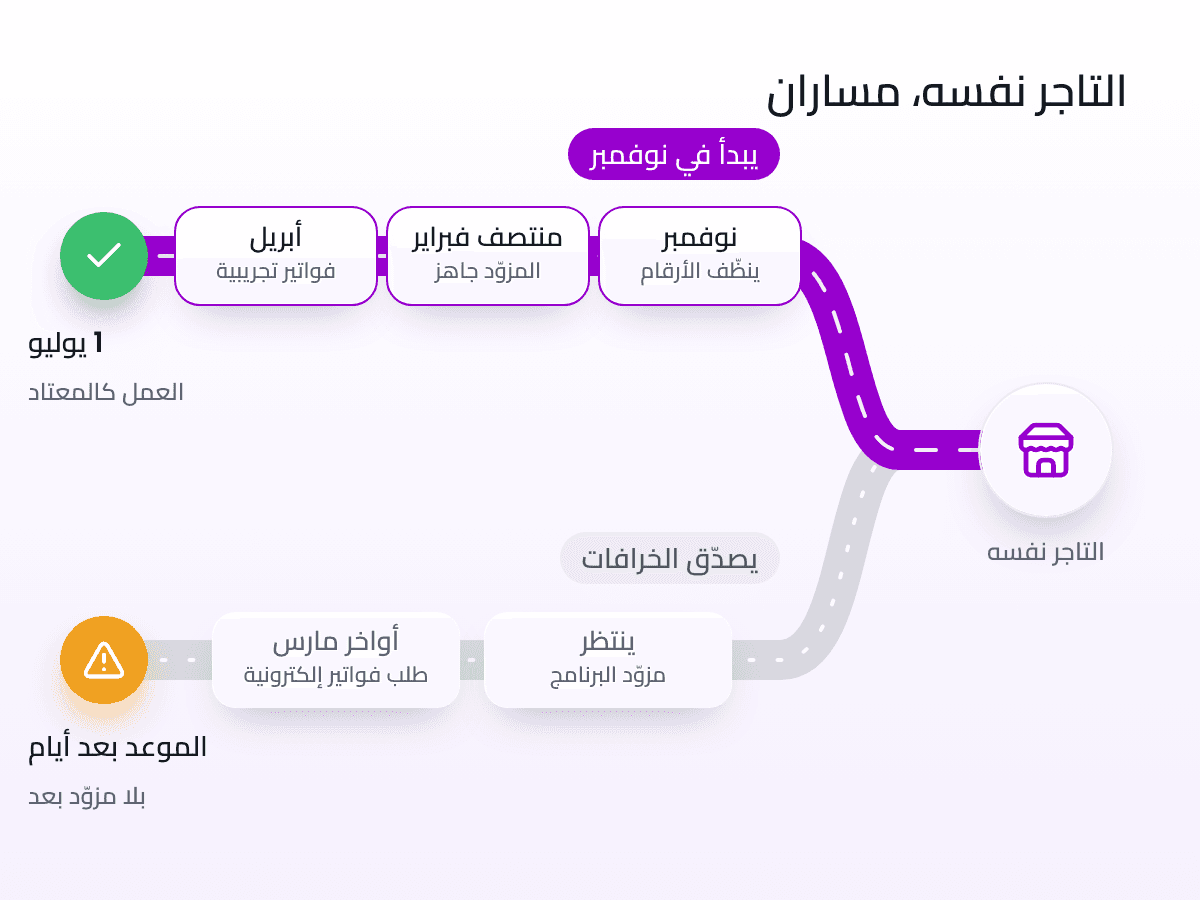
الشركة نفسها، والقواعد نفسها. الفرق الوحيد هو النصيحة التي صدّقها.
ما الذي تشترك فيه خرافات الفوترة الإلكترونية في الإمارات
انظر إلى القائمة مرة أخرى وستلاحظ نمطًا: كل خرافة تقريبًا تؤدي إلى النتيجة نفسها، وهي البدء متأخرًا. فإما أن تظن الشركة أن القاعدة لا تنطبق عليها، أو أن أحدًا آخر يتولاها، أو أن لديها وقتًا أطول مما لديها فعلًا.
الشركات التي ستجد الأمر سهلًا لن تكون الأكبر، بل التي تتحقق من برنامجها، وتنظّف سجلاتها، وتختار مزوّدًا بينما لا يزال هناك وقت للاختبار.
وإن كنت تفضّل ألا تتولى أمر المزوّد والإعداد بنفسك، فهنا يمكننا المساعدة.
كيف يجعل Raad ERP الأمر أسهل
تعود عدة خرافات من هذه إلى قلق واحد: اختيار مزوّد وربطه ودفع تكلفته، كلها تبدو عملًا إضافيًا. مع Raad ERP، نتولى معظم ذلك عنك.
- ربط بمزوّد خدمة معتمد. نعمل على ربط Raad ERP بمزوّد خدمة معتمد، فلن تحتاج إلى المقارنة بين المزوّدين أو ترتيب ربط منفصل، ويرشدك فريقنا خلال تعيينه عبر EmaraTax.
- لا فاتورة منفصلة لمزوّد الخدمة. تكاليف مزوّد الخدمة مشمولة في باقة Raad ERP.
- لا شيء لتثبيته. يعمل Raad ERP على السحابة، فتبدأ العمل دون خوادم أو إعداد على أجهزتك.
- ننقل بياناتك عنك. ينظّف فريقنا بيانات عملائك وأرقام تسجيلهم الضريبي وأصنافك ويستوردها من Excel أو الورق أو برنامجك القديم.
- مصمم لطريقة بيعك. البيع المتنقل، وأذونات التسليم التي تتحول إلى فواتير بنقرة واحدة، جزء من النظام، فتُنشأ الفواتير حيث تتم عملية البيع.
أسئلة سريعة
هل تُحتسب الفواتير بين شركات مجموعتي؟
هل يمكنني استخدام مزوّد خدمة للمبيعات وآخر للمشتريات؟
سمعت خرافة أخرى؟ راسلنا عبر واتساب
إذا أخبرك أحد بشيء عن الفوترة الإلكترونية ولم تكن متأكدًا من صحته، فاسألنا. سنخبرك بما تقوله القواعد فعلًا، وما إذا كان عليك فعل شيء حياله.
أرسل «MYTHS» عبر واتساب إلى +971 54 543 7817 وسنرد عليك سريعًا.
المصادر: وزارة المالية الإماراتية: القراران الوزاريان رقم 243 و244 لسنة 2025، ورقم 66 و197 لسنة 2026؛ الدليل الإرشادي للفوترة الإلكترونية في الإمارات، الإصدار 1.1؛ التوضيح العام للهيئة الاتحادية للضرائب VATP046. mof.gov.ae/einvoicing
صُمّم Raad ERP لشركات التجارة والتصنيع والبيع المتنقل والمقاولات في الإمارات، ويجمع الفوترة والمخزون والحسابات والفوترة الإلكترونية في نظام واحد.
هذا المقال معلومات عامة فقط، وليست استشارة قانونية أو ضريبية أو مهنية. تتغيّر الأنظمة باستمرار، بما في ذلك متطلبات هيئة الزكاة والضريبة والجمارك ووزارة المالية والهيئة الاتحادية للضرائب في الإمارات، لذا قد يكون هذا المحتوى غير مكتمل أو غير محدَّث أو يتضمن أخطاء. قبل اتخاذ أي قرار، تحقّق من الجهة الرسمية (هيئة الزكاة والضريبة والجمارك في السعودية، أو وزارة المالية أو الهيئة الاتحادية للضرائب في الإمارات) أو استشر مستشارًا ضريبيًا مؤهلًا. لا تقدّم Raad ERP أي ضمانات بشأن دقة هذا المحتوى أو اكتماله، ولا تتحمّل أي مسؤولية عن أي خسارة تنشأ عن الاعتماد عليه. الروابط إلى المواقع الخارجية مقدَّمة للتسهيل فقط ولا تعني تأييدها.